
Con un mercado que cambia rápidamente y unos agentes que evolucionan con rapidez, ¿cómo puede asegurarse de ofrecer las mejores soluciones de pago entre empresas? Los clientes de su empresa son exigentes y están atentos a los servicios que ofrece. El pago es uno de ellos.
¿Sabía que el 90% de los pagos B2B que tienen lugar fuera de línea se deben principalmente a que los métodos de pago de las empresas no están adaptados?
Descubra las mejores soluciones de pago para las necesidades de los clientes de su empresa.
Estado del arte del mercado B2B
El mercado BtoB se caracteriza por unos procesos de compra más largos y complejos que en el BtoC, y por unas cestas de la compra medias elevadas. Las relaciones comerciales entre empresas suelen implicar decisiones estratégicas y, en ocasiones, complejas negociaciones.
La creciente digitalización del sector B2B ha transformado considerablemente los procesos de venta. En Francia, el comercio electrónico B2B representa casi 700 000 millones de euros en ventas (fuente: Xerfi). Según un estudio de Fevad x NextContent, las ventas en línea representan :
- 70% de los pedidos para especialistas en comercio electrónico/venta a distancia
- 30% de los pedidos del sector de la distribución/comercio
Pero más allá de la tecnología, laexperiencia del cliente desempeña un papel esencial. Los profesionales tienen ahora el mismo nivel de exigencia que los del mercado B2C. En este contexto, el pago desempeña un papel esencial y se está convirtiendo en una palanca estratégica.
Métodos de pago tradicionales
Transferencia bancaria
Las transferencias, la transacción más común en el B2B, ofrecen un método fiable y seguro de transferir fondos entre empresas. Las realizan los clientes de su empresa desde su banco o a través de soluciones de facturación en línea (que están conectadas a las cuentas bancarias de la empresa). Por lo general, las transferencias SEPA son gratuitas. Pero bajo su aparente gratuidad, esconden una serie de costes ocultos, principalmente relacionados con su procesamiento (consulte nuestro artículo sobre este tema).
Otra característica específica de la transferencia SEPA tradicional es su plazo de ejecución, que suele ser de entre 2 y 3 días, lo que incrementa su OSD en consecuencia. Sin embargo, con la generalización de las transferencias instantáneasSin embargo, con la generalización de las transferencias instantáneas, este plazo medio de ejecución disminuirá en los próximos años.
Por último, aunque la transferencia de crédito tradicional sigue siendo un método de pago esencial para los pagos asíncronos, no es adecuada para las ventas en línea o en puntos de venta físicos.
La tarjeta bancaria
Las tarjetas se han convertido en uno de los principales medios de pago en los últimos años. Pueden utilizarse a escala nacional e internacional, y siguen siendo el método preferido para las compras en línea, aunque se adaptan mejor a las transacciones B2C.
Especialmente adecuado para el comercio físico y en línea, ofrece un método de pago sencillo y rápido. Además, el protocolo de autenticación fuerte 3D secure ha reducido considerablemente el riesgo de fraude en el comercio electrónico.
En cambio, en el B2B, la tarjeta bancaria presenta dos grandes inconvenientes. En primer lugar, puede resultar muy costosa para el comerciante, con comisiones que oscilan entre un mínimo del 1,2% y a veces el 3%. En segundo lugar, está sujeta a límites máximos, que suelen ser restrictivos para los pagos B2B.
El cheque
Aunque cada vez se sustituyen más por métodos de pago electrónicos, los cheques siguen utilizándose en determinadas transacciones B2B, sobre todo por parte de los "pequeños profesionales". Las empresas pueden preferir este método por razones de tradición, flexibilidad de tesorería o preferencias de las partes interesadas.
Sin embargo, desventajas como el mayor tiempo de procesamiento, el riesgo de pérdida o robo, y la necesidad de doble control, están llevando a una reducción del uso de cheques.
Domiciliación bancaria (SDD)
El débito directo, también conocido como SDD (Sepa Direct Debit), es un método de pago que ofrece una solución automatizada y regular para pagos recurrentes (suscripciones, por ejemplo). Sin embargo, su coste no es neutro, sobre todo si se utilizan plataformas que desmaterializan las órdenes de domiciliación.
Métodos de pago específicos del sector B2B
Factoring
Reservado al mercado B2B, el factoring consiste en vender un crédito a un factor (empresa especializada en factoring) para obtener financiación rápida. El factor le "compra" el crédito. A continuación, se pone en contacto con su cliente para cobrar la factura.
El factoring permite a las empresas mejorar su tesorería y reducir su WCR. Por otro lado, este método de pago tiene un coste significativo, lo que reduce sus márgenes.
La letra de cambio (LCR)
También reservada al mercado B2B, la letra de cambio es un documento en el que una persona (el librador) da una orden a otra (el librado) para que pague una cantidad a un tercero o a sí mismo (el beneficiario). La letra de cambio puede ser un medio de negociación entre las partes, permitiendo flexibilidad en las condiciones de pago. Las letras de cambio están disponibles tanto en papel como en versión electrónica.
Sin embargo, su uso ha disminuido debido a la complejidad administrativa y los riesgos potenciales asociados al impago y a la creciente preferencia por métodos de pago más modernos y automatizados.
Nuevas soluciones de pago entre empresas
Innovaciones recientes enbanca abierta han propiciado la aparición de nuevas soluciones especialmente adecuadas para el sector BtoB.
Apoyados por una normativa europea favorable, estos nuevos métodos de pago revolucionarán progresivamente los pagos entre empresas.
Iniciar el pago por transferencia bancaria
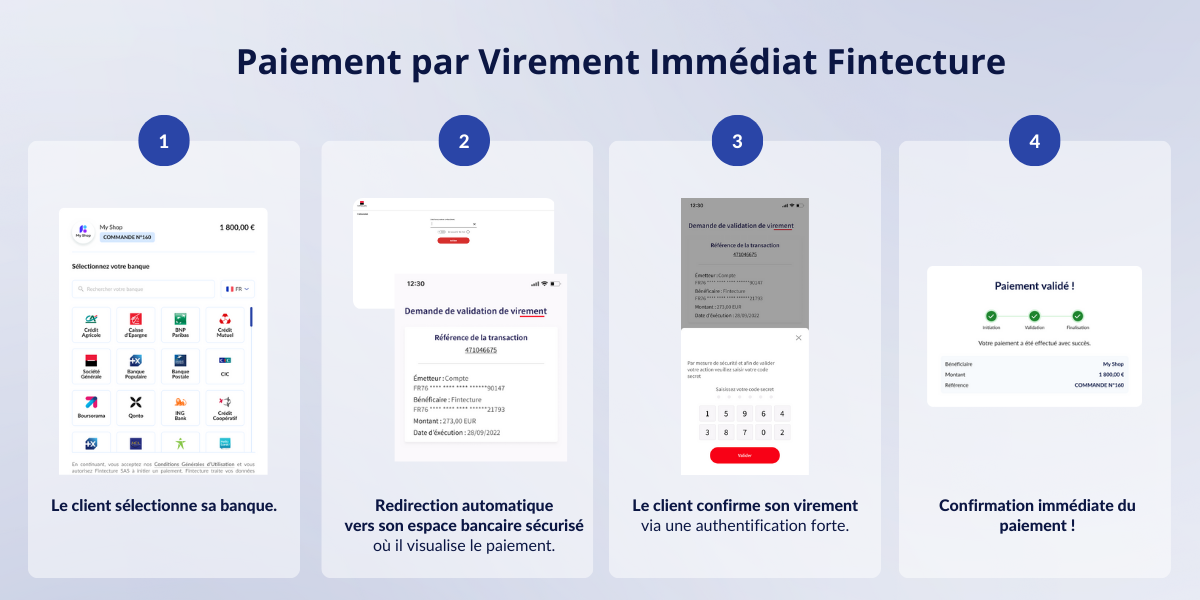
A veces denominada "transferencia Open Banking", la iniciación del pago revoluciona los pagos de cuenta a cuenta. Gracias a un proceso de pago más sencillo y rápido, permite cobrar por transferenciasin los inconvenientes de la transferencia bancaria tradicional:
- el ordenante ya no tiene que introducir manualmente el IBAN y los datos de pago del beneficiario;
- el comerciante recibe confirmación inmediata del pago y la conciliación es automática.
Fintecture ofrece Transferencia Inmediata basada en esta tecnología. Numerosos actores del BtoB ya la ofrecen a sus clientes en línea, a distancia o en el punto de venta: Edenred, Bricoman, Raja...
Transferencia inteligente
Iniciar el pago por transferencia bancaria es un verdadero paso adelante. Sin embargo, requiere que el comprador tenga acceso a las cuentas bancarias de la empresa, lo que no ocurre en todas las empresas. En el B2B, suele ser el departamento de contabilidad el que centraliza los pagos mediante un software especializado.
Para simplificar la tramitación de los pagos por transferencia, algunos bancos ofrecen soluciones de IBAN virtual. Fintecture ha dado un paso más creando una solución de Transferencia inteligente. Fintecture genera un IBAN dedicado por cliente (por entidad o por empresa) en tiempo real. Junto con algoritmos de conciliación, identifica al pagador y las facturas relacionadas, sea cual sea el importe recibido. Pagos agrupados, incompletos o en exceso: ¡todos los pagos se concilian en tiempo real!
Como complemento de Transferencia inteligente Transferencia inteligente puede integrarse en transacciones de comercio electrónico, así como en presupuestos y facturas.
Cobro en línea, en la tienda o a distancia
Como hemos visto, las soluciones de pago B2B han evolucionado para satisfacer al máximo las necesidades de los clientes empresariales. Ahora tienen que adaptarse a otra gran tendencia del B2B:la omnicanalidad.
Sea cual sea el canal de distribución, la experiencia del cliente debe ser fluida y óptima. Según un estudio de YouGov x GoCardless, el 74 % de las empresas interrumpen sus compras online si el proceso resulta demasiado complejo.
Por tanto, es esencial ofrecer soluciones de pago sencillas y seguras en todos sus canales de venta.
Las soluciones de transferencia de dinero de Fintecture están disponibles independientemente de cómo realice su pedido:
- Comercio electrónico: puede integrar nuestras soluciones en unos pocos clics mediante plug-ins CMS o APIs
- A distancia: puede enviar enlaces de pago por SMS o correo electrónico, o integrarlos directamente en sus facturas.
- En el punto de venta: se generan enlaces de pago en forma de códigos QR o mensajes SMS
Conclusión
La evolución de los medios de pago B2B, estimulada por la innovación y la tecnología digital, ha enriquecido considerablemente la transferencia tradicional. Estas nuevas soluciones, que ofrecen flexibilidad y modernidad, no solo simplifican las transacciones, sino que se están convirtiendo en palancas esenciales para garantizar una experiencia óptima al cliente.
En un entorno competitivo, estos servicios de pago son ahora palancas de pleno derecho para captar y retener a los clientes de su empresa.
¿Tiene clientes B2B y busca soluciones de pago adaptadas a su sector? Póngase en contacto con nuestros expertos en pagos


